본인부담상한제
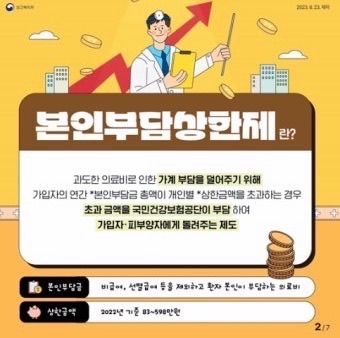
의료비 부담을 덜어주는 든든한 버팀목
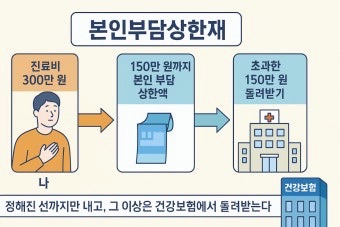
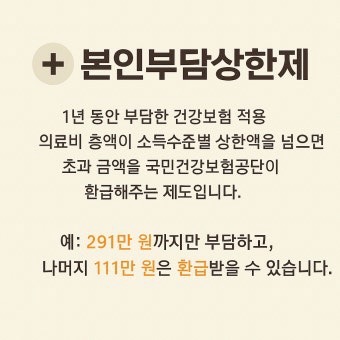
과도한 의료비로 인한 가계 부담을 덜어주기 위해 마련된 본인부담상한제는 건강보험 가입자가 1년 동안 지불한 의료비(비급여, 선별급여 등 제외)가 개인별 상한액을 초과할 경우, 그 초과분을 국민건강보험공단이 부담하는 제도입니다.
쉽게 말해, 아무리 아파도 1년에 내가 내는 병원비의 마지노선이 정해져 있다"는 뜻입니다.
1. 주요 특징 및 적용 범위
이 제도는 모든 의료비에 적용되는 것은 아닙니다. 환자가 전액 부담해야 하는 항목과 공단이 지원하는 항목이 구분되어 있습니다.
* 포함 항목: 진료비, 수술비, 입원비 중 '급여' 항목의 본인부담금.
* 제외 항목: 비급여(도수치료, 상급병실료 등), 선별급여, 임플란트, 상급종합병원 2·3인실 입원료, 추나 요법 등.
2. 2024~2025년 기준 소득분위별 상한액
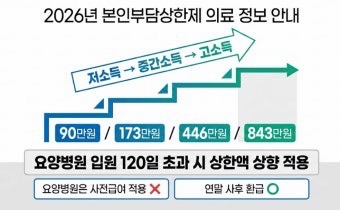
상한액은 가입자의 소득 수준(건강보험료 납부액 기준)에 따라 **10단계(7개 구간)**로 차등 적용됩니다. 소득이 낮을수록 상한액이 낮아 더 많은 혜택을 볼 수 있습니다.
| 구분 | 소득 수준 (10분위) | 상한액 (아파트 등 일반) | 요양병원 (120일 초과 입원 시) |
| 1구간 | 하위 10% (1분위) | 약 87만 원 | 약 138만 원 |
| 2~3구간 | 2~3분위 | 약 108만 원 | 약 171만 원 |
| 4~5구간 | 4~5분위 | 약 167만 원 | 약 231만 원 |
| 6구간 | 6~7분위 | 약 305만 원 | 약 305만 원 |
| 7구간 | 8분위 | 약 410만 원 | 약 410만 원 |
| 8구간 | 9분위 | 약 523만 원 | 약 523만 원 |
| 9~10구간 | 상위 10% (10분위) | 약 808만 원 | 약 808만 원 |
※ 위 금액은 매년 소비자물가변동률에 따라 조금씩 달라질 수 있으므로, 정확한 금액은 국민건강보험공단 홈페이지에서 확인이 필요합니다.
3. 지급 방식: 어떻게 받나요?
지급 방식은 크게 두 가지로 나뉩니다.
* 사전급여: 동일한 병원에서 발생한 급여 본인부담금이 이미 최고 상한액(현재 기준 808만 원)을 넘었을 경우, 환자는 상한액까지만 내고 초과분은 병원이 공단에 직접 청구합니다.
* 사후환급: 여러 병원을 다녀서 합산 금액이 상한액을 넘었거나, 소득분위 확정 후 차액이 발생한 경우입니다. 보통 다음 해 8월경에 공단에서 대상자에게 안내문을 발송하며, 신청을 통해 현금으로 돌려받습니다.
4. 주의사항 및 팁
* 실손보험 중복 확인: 많은 실손보험사에서 '본인부담상한제'로 돌려받을 수 있는 금액은 보험금 지급 대상에서 제외하거나 환수를 요구하는 경우가 많습니다. 보험 청구 시 이 부분을 반드시 확인하세요.
* 신청 방법: 안내문을 받았다면 인터넷(The건강보험 앱), 우편, 전화(1577-1000)를 통해 간편하게 신청할 수 있습니다.
* 가족 합산 불가: 상한제는 '개인별' 기준입니다. 가족의 의료비를 합산해서 상한액을 계산하지 않습니다.
본인부담상한제는 갑작스러운 중증 질환이나 장기 입원 시 경제적 파산을 막아주는 핵심적인 복지 제도입니다. 혹시 주변에 병원비 부담이 큰 분이 계신다면, 건강보험공단을 통해 본인의 상한액과 환급 대상 여부를 꼭 확인해 보시길 권장합니다.
'꿀팁' 카테고리의 다른 글
| 민생지원금 신청방법 지급일 알아봐요 (0) | 2026.04.08 |
|---|---|
| 2026년 자녀장려금 신청방법 및 요건 (0) | 2026.04.07 |
| 딸꾹질 멈추는 방법~~ (0) | 2026.03.25 |
| 한라봉 레드향 천혜향 황금향 차이 및 특징 알아봐요 (0) | 2026.02.19 |
| 김 종류와 보관방법 특징알아봐요~ (0) | 2026.02.10 |


